|
|
|||||||||||||||||||
|
|||||||||||||||||||
|
|
|||||||||||||||||||
 |


|
Новости CForum.ru02.11. [Маркетинг] 09.01. [Маркетинг] 09.01. [Маркетинг] 28.02. [Маркетинг] 01.10. [Бизнес] 24.04. [Бизнес] 13.10. [Бизнес] 06.10. [Бизнес] 18.09. [Бизнес] 24.08. [Бизнес] Мобильные телефоны на MForum.ru07.09. [ 07.09. [ 07.09. [
| |
СтатьиКирилл Петров, i-Free, "Рынок мобильных VAS России. Обзор и тренды" (часть 1)Статьи · Аналитика, мнения · Маркетинг 16.11.2007, Доклад Кирилла Петрова, исполнительного директора компании i-Free, как обычно, открыл IV Mobile VAS Conference в С.Петербурге. Темой традиционно стал обзор российского рынка, происходящих на нем трендов, а также обсуждение перспектив ближайшего будущего. Корреспондент CForum.ru Алексей Бойко представляет первую часть записи выступления г-на Петрова. Ключевые оценки рынка 2007 года (собственные данные i-Free и данные Comnews Research):
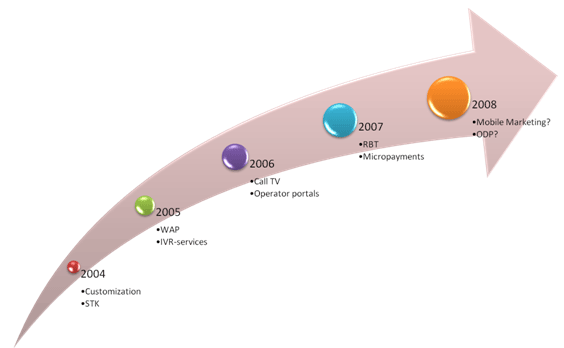
Если посмотреть на историю нашего рынка, то нетрудно заметить, что в каждом прошедшем году на рынке выделялся один или несколько сегментов, которые можно уподобить killer application, поскольку они оказывали значительное влияние на развитие рынка мобильного контента в целом. Так, в 2004 году весь рынок контент провайдинга возник, прежде всего, на сегменте кастомизации (картинки, мелодии, рингтоны). Рост этого сегмента оказался до определенной степени неожиданным, не спрогнозированным и, до какой-то степени, сформировал рынок мобильного контента в том виде, в каком он сохранился и до сегодняшнего дня. Тогда же, в 2004 году МТС запустил SIM-меню, что также приносило ощутимые доходы. Очевидно, что сервисы этого периода были весьма простыми. В 2005 году ключевыми фактороми роста стали быстро развивающийся рынок WAP и всевозможные схемы работы с партнерскими WAP-сайтами и WAP-порталами. В конце 2005 года начали бурно развиваться голосовые и IVR-сервисы. 2006 год ознаменовали два важных направления, задавших темпы роста рынка: проекты Call-TV (с мая 2006 года) и построение операторских порталов, прежде всего, МТС и "МегаФона", что также серьезно повлияло на рост объемов рынка. В 2007 году ключевыми направлениями роста, обусловившими рост
рынка в целом, стали RBT (рингбектоны). Несмотря
на то, что неясности с бизнес-моделями и даже с самой технологией, остаются еще
и по сей день, рынок заметно вырос и мы оцениваем его в $60-$70
млн (такие средства были получены благодаря внедрению данной технологии).
Очевидно, что услуга состоялась и оказалась достаточно удачной. Что будет в 2008 году, сказать, наверное, сложно, но на основе анализа предыдущей ситуации напрашивается вывод, что драйверами рынка, весьма вероятно, вновь станут какие-то новые направления и в выигрыше окажутся те компании, которые их первыми разглядят и начнут разрабатывать. Может быть, это будут мобильный маркетинг и реклама. Может быть, это будут ODP (On device portals). Может быть это будут иные направления, но они в любом случае появятся.
Несколько слов о ключевых отличиях российского рынка от иностранного
Ключевых отличий не так много, но есть два существенных: операторы мобильной связи не контролируют продажи мобильных телефонов и не субсидируют их покупку абонентами. Из этих отличий проистекают отличия: во-первых оператор не может влиять на политику вендоров, соответственно, они не могут кастомизировать телефоны под свою сеть, не могут встраивать свои приложения в телефон, не могут "привязывать" "горячие кнопки" телефонов на свои порталы или свои приложения. Другое следствие состоит в том, что на рынке есть сильный игрок, практически отсутствующий на рынках других стран - ритейлер. Ритейлер в России - это компания, которая продает телефоны и контракты для их подключения к оператору, причем это очень узкий рынок. Сегодня, например, пять крупнейших ритейлеров России в совокупности контролируют более 90% всех продаж рынка мобильных телефонов, обладая сложными и разветвленными сетями. Крупные ритейлеры обладают собственным пониманием того, как следует работать с вендорами, собственным видением того, как должен развиваться рынок мобильных услуг. Второе отличие - рынок D2C (off-portal) в России начал создаваться даже ранее, чем рынок модели on-portal и, как следствие появилось немало независимых участников рынка D2C. Операторские порталы в 2001-2004 году были развиты достаточно слабо, что позволило независимым участникам предложить потребителям разнообразные сервисы. В Европе, и, тем более, в Японии, основную роль играли операторы. Более того, они старались затруднить вход на рынок для модели D2C. Это происходило и в Японии, и в Европе, которая многое перенимала в Японии. Например, некоторые операторы накладывали серьезные барьеры, ограничивающие свободные перемещения по WAP-пространству. До сих пор есть сети, где невозможен WAP браузинг ресурсов, не являющихся операторскими или не входящими в число отобранных оператором. Как вариант, цены на браузинг "внешних" ресурсов могут быть существенно выше, чем цены на браузинг по собственным или парнерским ресурсам. В России отсутствие барьеров по перемещению в WAP-пространстве вызвало к жизни немало самых различных независимых от операторов WAP-сайтов, или, как его еще называют, "рувапа". Есть ряд других отличий, но для рынка контента принципиальное значение имеет то, что в России не развилась модель подписок на услуги, вызвавшая на первых порах своего внедрения столько проблем в Европе. Отметим, что сегодня идет постепенное развитие рынка "цивилизованных подписок", которые начал продвигать, например, МТС. Современный вариант подписки позволяет надеяться на сохранение лояльности абонентов в отличие от того, что продвигалось в Европе полтора-два года назад в Германии и в Великобритании.
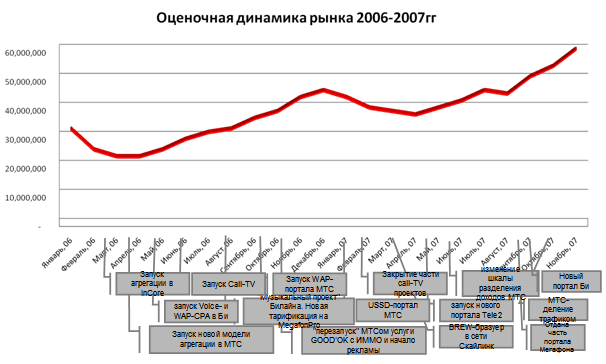
Вспомним основные события, происходившие в России за последние полтора-два года
Примерно так, по нашим оценкам, выглядит тренд. Он, в целом, возрастающий, но имеет сезонные колебания, в частности, спад в период с января по апрель и последующий рост с пиковой активностью в декабре. Летом, даже в августе, особого замедления активности не наблюдается. Среди событий, которые, собственно, и обусловили рост этого рынка, можно вспомнить целый ряд наиболее важных: запуск агрегации в InCore, запуск новой модели агрегации в МТС, запуск voice- и WAP-CPA в "Билайн", появление на рынке Call-TV, музыкальный проект "Билайна", новая тарификация на MegafonPro, запуск WAP-портала МТС, перезапуск МТСом услуги GOOD'OK с ИММО и начало рекламы, USSD-портал МТС, закрытие части проектов call-TV, запуск нового портала Tele2, появление Brew-браузера в сети "Скай Линк", изменение шкалы разделения доходов МТС, отдана часть портала "МегаФона", МТС вводит деление трафиком, новый портал Би.
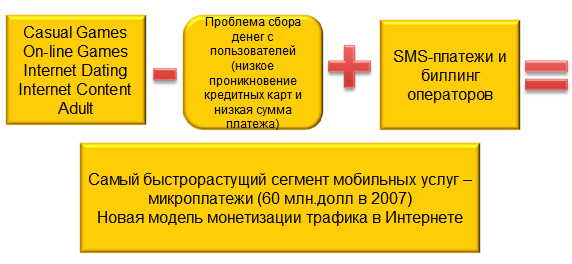
Хотелось бы сфокусировать внимание на одном из сегментов, растущих сейчас взрывными темпами. Как я уже отмечал выше, таких сегментов в 2007 году два - один из них рингбектоны, другой - микроплатежи. Что же такое микроплатежи?
По факту это использование счета биллинга мобильного оператора для оплаты, прежде всего, интернет услуг. Этот сегмент, по нашим оценкам вырос с $8-$10 млн, максимум, $15 млн в 2006 году до $60 млн в 2007 году. Основная причина, которая позволила сформироваться этому рынку - неразвитость платежных систем в России, недостаточное проникновение кредитных карт и необходимость сбора небольших платежей за различный контент в обычном интернете. Одним из основных сегментов, которые сегодня развиваются на этом рынке, являют |